

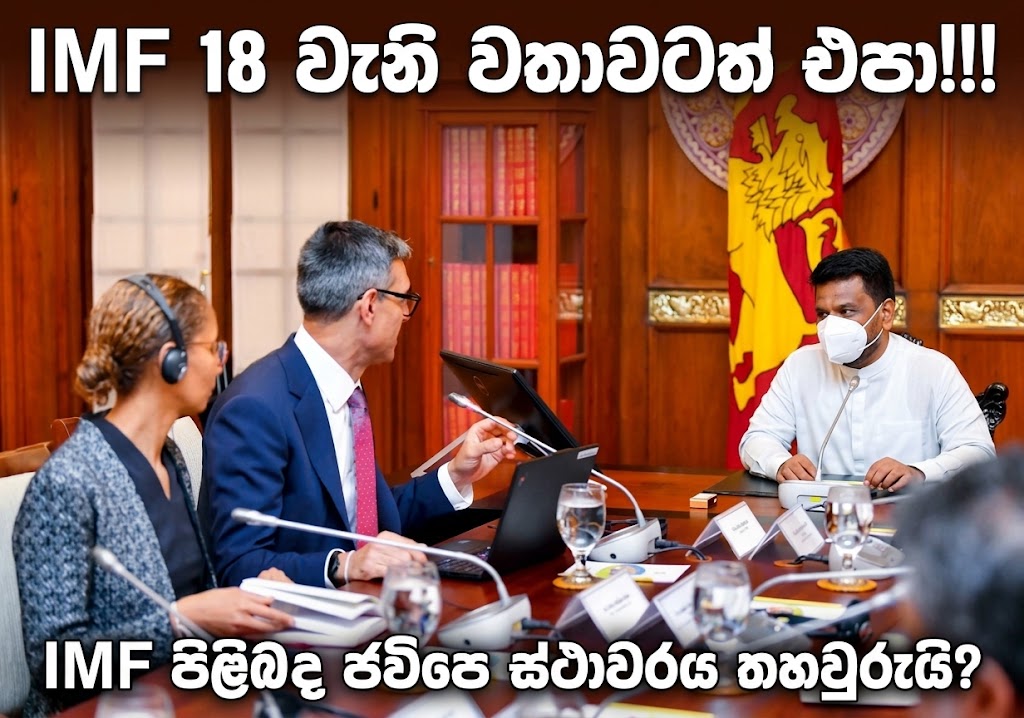
ඡායාරූපය - (ජාමූඅ ශ්රී ලංකා දූත මණ්ඩල ප්රධානී එවන් පාපජෝර්ජියෝ සහ ශ්රී ලංකාවේ නේවාසික නියෝජිත මාර්තා ටෙස්ෆායේ වෝල්ඩේමිචෙල් සහ ජනාධිපති අනුර කුමාර දිසානායක අතර පසුගිය සතියේ පැවති හමුව)
ජනාධිපති නීතීඥ සහ පාර්ලිමේන්තු මන්ත්රී ෆයිසර් මුස්තාපා විසින් රචිත මෙම ලිපිය, ශ්රී ලංකාවේ
වත්මන් ආර්ථික ස්ථාවරත්වය සහ ජාත්යන්තර මූල්ය අරමුදලේ (IMF) වැඩසටහන් පිළිබඳව සිදුකරන ලද ගැඹුරු දේශපාලනික හා ආර්ථික විග්රහයකි. 2027 මාර්තු මාසයෙන් පසු වත්මන් ගිවිසුම අවසන් වූ පසු, ශ්රී ලංකාව 18 වැනි වරටත් මූල්ය අරමුදල වෙත යා යුතුද යන දැවෙන ප්රශ්නය මෙහිදී මතු කරයි. සාර්ව ආර්ථික දත්ත මගින් ආර්ථිකය යථා තත්ත්වයට පත්ව ඇති බවක් පෙනෙන්නට තිබුණද, එහි සැබෑ පිරිවැය දරා ඇත්තේ සහ එහි පීඩාවට ලක්ව ඇත්තේ සාමාන්ය ජනතාව සහ කුඩා ව්යාපාරිකයින් බව කතුවරයා පෙන්වා දෙයි. එබැවින්, බාහිර බලපෑම් මත පදනම් වූ ආර්ථික ආකෘතියක් මතම යැපෙනවා වෙනුවට, සමාන අවස්ථා සහිත, දේශීයව මෙහෙයවනු ලබන දැඩි ආර්ථික ප්රතිසංස්කරණ වැඩපිළිවෙළක අවශ්යතාව ඔහු මෙමඟින් අවධාරණය කරයි.
ජාමූඅ (IMF) වෙත ගිය 17 වතාව:
අපි ඇත්තටම 18 වැනි වතාවටත් යන්න හදනවාද?
2027 මාර්තු මාසයෙන් පසුව කුමක් සිදුවිය යුතුද යන ප්රශ්නයට, සහජයෙන්ම යළිත් වොෂින්ටනය (IMF) වෙත යාම හැර වෙනත් ශක්තිමත් පිළිතුරක් අවශ්ය වේ. මෙම වැඩසටහනට වසර හතරක් ගතවී ඇති තැන, මෙම ප්රතිසංස්කරණ ප්රයත්නයන් ගොඩනඟා ඇත්තේ කුමක්ද, ඒ කා වෙනුවෙන්ද යන්නත්, මූල්ය අරමුදල සමඟ ඇති කරගන්නා 17 වැනි සහ දැන් යෝජනා වන 18 වැනි ගනුදෙනුවට, අපගේ ආර්ථික ආකෘතියේ ඇති වැරදි නිවැරදි කිරීමට සැබවින්ම හැකිද යන්නත් විමසා බැලීම වටී.
මූල්ය ප්රතිපත්තියේ යාන්ත්රණයන් ගැන කතා කිරීමට පෙර, මෙම ආර්ථික ස්ථාවරත්වය වෙනුවෙන් සැබවින්ම වන්දි ගෙව්වේ කවුරුන්දැයි ඇසීම වටී.
ශ්රී ලංකාවේ ජාමූඅ (IMF) වැඩසටහන, තරඟකාරිත්වය සහ සාමාන්ය ජනතාව
ශ්රී ලංකාව සිය විදේශ ණය පැහැර හැරීමෙන් (default) වසර හතරකට පසු, බොහෝ සම්ප්රදායික මිනුම් දඬු අනුව බලන කල, රටේ ආර්ථික ස්ථාවරත්වය සැබෑ ජයග්රහණයකි. සංචිත නැවත ගොඩනඟා ඇත, ප්රාථමික අතිරික්තයක් ලබා දී ඇත, ණය ප්රතිව්යුහගත කිරීම බොහෝ දුරට අවසන් කර ඇත, එමෙන්ම ස්වෛරී ණය ශ්රේණිගත කිරීම් ද නිවැරදි දිශාවට ගමන් කරමින් තිබේ. 2027 මාර්තු මාසයේදී වත්මන් විස්තීරණ අරමුදල් පහසුකම (EFF) අවසන් වූ පසු ශ්රී ලංකාව ජාත්යන්තර මූල්ය අරමුදලේ සහාය ලබන තවත් අනුප්රාප්තික වැඩසටහනක් හෝ ඊට සමාන රාමුවක් සලකා බැලිය යුතු යැයි ලංකා වාණිජ මණ්ඩලයේ සභාපති ක්රිෂාන් බාලේන්ද්ර මහතා 2026 ශ්රී ලංකා සිල්ලර වෙළෙඳ සංසදයේදී (Sri Lanka Retail Forum 2026) තර්ක කළේ මෙම පසුබිම මධ්යයේය. ඔහුට සවන් දීම වටී. මෙම අර්බුදයේ සහ ප්රකෘතිමත්වීමේ යාන්ත්රණය ඔහු තරම් සමීපව නිරීක්ෂණය කළ අය සිටින්නේ ඉතා ස්වල්පයකි; එබැවින්, වැඩසටහනේ අවසාන සමාලෝචනය අත්සන් කළ සැණින් ප්රතිසංස්කරණයේ ප්රවේගය වාෂ්ප වී නොයා යුතු බවට වන ඔහුගේ සහජ අවබෝධය නිවැරදිය. මා ඔහු සමඟ එකඟ නොවන්නේ ඔහු යෝජනා කරන පිළියම සම්බන්ධයෙනි.
2027 මාර්තු මාසයෙන් පසුව කුමක් සිදුවිය යුතුද යන ප්රශ්නයට, සහජයෙන්ම යළිත් වොෂින්ටනය (IMF) වෙත යාම හැර වෙනත් දැඩි පිළිතුරක් අවශ්ය වේ. මෙම වැඩසටහනට වසර හතරක් ගතවී ඇති තැන, මෙම ප්රතිසංස්කරණ ප්රයත්නයන් ගොඩනඟා ඇත්තේ කුමක්ද, ඒ කා වෙනුවෙන්ද යන්නත්, මූල්ය අරමුදල සමඟ ඇති කරගන්නා 17 වැනි සහ දැන් යෝජනා වන 18 වැනි ගනුදෙනුවට, අපගේ ආකෘතියේ ඇති වැරදි සැබවින්ම නිවැරදි කිරීමට හැකිද යන්නත් විමසා බැලීම වටී. මගේ පෞද්ගලික මතය නම් එය එසේ කළ නොහැකි බවත්, ශ්රී ලංකාව තවත් අනුප්රාප්තික ගිවිසුමකට අත්සන් තබනවා වෙනුවට එයට ඇති නැඹුරුවට ප්රතිරෝධය දැක්විය යුතු බවත්ය.
මානව පිරිවැය (මිනිසුන් දැරූ වන්දිය)
මූල්ය ප්රතිපත්තියේ යාන්ත්රණයට ප්රථමයෙන්, මෙම ස්ථාවර කිරීම සඳහා ඇත්ත වශයෙන්ම වන්දි ගෙව්වේ කවුරුන්දැයි විමසීම වටී. උද්ධමනය හේතුවෙන් වැටුප්වල අගය ඛාදනය වෙද්දී පවා රාජ්ය අංශයේ වැටුප් දීර්ඝ කාලයක් තිස්සේ කැටි කර තිබූ අතර, එහි දරුණුතම ප්රහාරය එල්ල වූයේ එය දරාගත නොහැකිම මට්ටමේ සිටි කුටුම්භයන්ටය. රජයේම දත්ත වලට අනුව, රාජ්ය වියදම්වලින් පහෙන් හතරකට වඩා තවමත් වැය වන්නේ වැටුප්, සුබසාධන සහ ණය පොලී සඳහාය. එමඟින් තිරසාර ඔරොත්තු දීමේ හැකියාවක් ගොඩනඟන යටිතල පහසුකම්, සෞඛ්ය සහ අධ්යාපන වියදම් සඳහා ඉතිරිව ඇත්තේ ඉතා සුළු ඉඩකි. මෑතකාලීන ජාත්යන්තර සංසන්දනයකට අනුව, මිලදී ගැනීමේ හැකියාව මත ගැලපුම් කළ විට ශ්රී ලංකාවේ අවම වැටුප රටවල් 130 කින් 120 වැනි ස්ථානයට පත් විය. එය ලෝකයේ අඩුම අගයක් ගන්නා රටවල් අතරින් එකකි. කොළඹ ආයෝජක සමුළු මගින් ආර්ථිකය යථා තත්ත්වයට පත්වෙමින් පවතින බව විස්තර කරන විට පවා, නරක අතට හැරෙමින් පවතින ආහාර අනාරක්ෂිතභාවය හමුවේ ලෝක ආහාර වැඩසටහනට (WFP) හදිසි ප්රතිචාර දැක්වීම් සිදු කිරීමට සිදුවී ඇත. මෙයින් අදහස් වන්නේ 2022 දී මෙම ගැලපීම් (adjustment) මඟහරවා ගත හැකිව තිබූ බවක් නොවේ; එය බොහෝ දුරට අනිවාර්ය විය. නමුත් එයින් අදහස් වන්නේ මිනිසුන් දැරූ පිරිවැය ඉතා දැඩි වූ බවත්, ඔවුන් තවමත් ඒ සඳහා වන්දි ගෙවමින් සිටින බවත්, ස්වෛරී ණය ශ්රේණිගත කිරීමක චලනයට සමාන බරකින් යුතුව මෙම විවාදයේදී ඒ ගැනද අවධානය යොමු විය යුතු බවත්ය.
බදු බර
වැඩසටහනේ මූලික සැලැස්මේම හදවත බඳු වූ අපහසු කාරණයකින් ආරම්භ කරමු. ශ්රී ලංකාවේ සමස්ත බදු ආදායම 2021 දී දළ දේශීය නිෂ්පාදිතයෙන් (GDP) දළ වශයෙන් 8% සිට 2024 වන විට 14% දක්වා ඉහළ ගියේය. එය ලොව කොතැනක හෝ සිදු වූ වේගවත්ම මූල්ය හැරවුම්වලින් එකකි. මේ සඳහා අතිශයින් බලපෑවේ අර්බුදය නිර්මාණය කිරීමට දායක වූ 2019 වසරේ ලබාදුන් බදු සහන මත 8% දක්වා අඩු කර තිබූ එකතු කළ අගය මත බද්ද (VAT) නැවත 18% දක්වා ඉහළ නැංවීමයි. සම්මත ආයතනික ආදායම් බදු අනුපාතය (corporate tax) 30% දක්වා ඉහළ ගිය අතර, IMF හි පුනරාවර්තන ඉල්ලීම් මත, අපැහැදිලි බදු සහන සහ 2024 විශ්ලේෂණයකදී "මහා ව්යාපාරිකයින්ට දුන් බදු සහන තෑගි (corporate freebies)" ලෙස සෘජුව හැඳින්වූ දෑ කපා හරින ලදී. එම නිවැරදි කිරීම ප්රමාද වී හෝ සිදුවිය යුතුව තිබුණකි: පර්යේෂකයන් ලේඛනගත කර ඇති පරිදි, ආර්ථිකය පුළුල් කිරීමට එතරම් දෙයක් නොකර, රාජ්ය සේවාවන්ට ලැබිය යුතු ආදායම අහිමි කරමින් මූල්ය බිඳවැටීමට නිහඬවම බලපෑ එක් හේතුවක් වූයේ එම ත්යාගශීලී, ඉලක්ක රහිත බදු නිදහස් කිරීම්ය. ඒ ක්රමය නැවත ගෙන ඒමට කිසිදු බැරෑරුම් පුද්ගලයෙකු උත්සාහ නොකරනු ඇත.
ගැටලුව වන්නේ එය ප්රතිස්ථාපනය කර ඇත්තේ කුමකින්ද, සහ කුමකින් නොවේද යන්නයි. බදු උපදේශකයින් විසින් මෑතකදී වාර්තා කරන ලද යෝජනා මඟින් ඉතිරිව ඇති ආයෝජන දිරිගැන්වීමේ ක්රමය, යම් නිශ්චිත මුදල් සීමාවක් අතික්රමණය කරන මහා පරිමාණ, ප්රාග්ධන-දැඩි ව්යාපෘති සඳහා වන "උපායමාර්ගික ආයෝජන (strategic investments)" කාණ්ඩයකට සීමා කර ඇත. අපයෝජනයන් වැළැක්වීම සඳහා එය සංවේදී ක්රමයකි. නමුත් එයින් අදහස් වන්නේ ඉතිරිව ඇති දිරිගැන්වීමේ මෙවලම් ගොඩනඟා ඇත්තේ බහුජාතික මට්ටමේ ප්රාග්ධනයක් වෙනුවෙන් මිස, සුළු නිෂ්පාදකයා, දෙවන නගරයකට ව්යාපාරය පුළුල් කරන පවුලේ සිල්ලර වෙළෙන්දා හෝ දැනටමත් ස්ථාපිත දැවැන්තයෙකු සිටින වෙළෙඳපොළකට ඇතුළු වන නව ව්යවසායකයෙකු (start-up) වෙනුවෙන් නොවන බවයි.
වෙළඳපොලේ දැනටමත් සිටින දැවැන්තයෙකුට (incumbent) වසර ගණනාවක වෙළඳාමෙන් ගොඩනඟා ගත් ලාභාංශ මත ඉහළ බදු අනුපාතයක් දරාගත හැකිය; නමුත් නව ප්රවේශකයෙකුට තම පළමු දිනයේම මෙම සම්පූර්ණ බදු අනුපාතයට මුහුණ දීමට සිදුවන්නේ, කිසිදු ආවරණයක් නොමැතිව සහ වෙළඳපොළට ඇතුළුවීමේ අවදානම සමනය කරගැනීමට කිසිදු බදු සහනයක් නොමැතිවය.
රජය විසින් නිවැරදිව සිදු කරන පරිදි තීරුබදු පවුර (tariff wall) ඉවත් කරන්න, එවිට ලාභදායී ආනයන රටට ගලා එනු ඇත; නමුත් වෙළඳපොළට ඇතුළුවීම පෙරට වඩා ඉහළ බදු බරක් දරන්නේ නම්, හරියටම තරඟකාරිත්වය වර්ධනය විය යුතු මොහොතේම වෙළඳපොළට ප්රවේශ වීම ආකර්ශනීය නොවන දෙයක් බවට පත් වේ. එය ලිබරල්කරණය නොවේ; එය ආරාධනාවකින් තොරව නිරාවරණය වීමකි. එය වසර හතරක ආදායම මූලික කරගත් කොන්දේසි මත ජනිත වූ අසමමිතියක් වන අතර, එම ආකෘතිය මතම ගොඩනැඟෙන අනුප්රාප්තික වැඩසටහනකින් මීට වඩා වෙනස් දෙයක් අපේක්ෂා කිරීමට කිසිදු හේතුවක් නැත.
ශ්රී ලංකාවේ ව්යාපාරික ප්රජාවට 2022 දී දැනටමත් විශාලතම වෙළෙඳපොළ කොටස හිමිකරගෙන සිටි අයව ආරක්ෂා කරන ස්ථාවරත්වයක් වෙනුවට සැබවින්ම කල්පවතින ප්රසාරණයක් අවශ්ය නම්, මෙම අසමතුලිතතාවය නිවැරදි කිරීමට වසර හතරක් තිස්සේ කිසිවක් නොකළ මෙවැනි වැඩපිළිවෙළක් පිළිබඳව ඔවුන් සැලකිලිමත් විය යුතුය. එය දීර්ඝ කිරීම මගින් ගැටලුව විසඳනවාට වඩා අසමතුලිතතාවය තවදුරටත් තහවුරු වීමට වැඩි ඉඩක් ඇත.
පිරිවැය මත පදනම් වූ මිලකරණය සහ පෞද්ගලීකරණය
වැඩසටහන හරහා ජනතාවගේ ජීවිතවලට බලපෑම් කළ එකම මාර්ගය මූල්ය ප්රතිසංස්කරණ පමණක් නොවේ. අනුප්රාප්තික සමාලෝචන හරහා ශ්රී ලංකාවට විදුලි හා ඛනිජ තෙල් මිල ගණන් පිරිවැය මත පදනම් වූ (cost-reflective) මිලකරණ පදනමක් වෙත ගෙන යාමට බලපෑම් කර ඇත. න්යායාත්මකව එය යුක්ති සහගත වුවද, ප්රායෝගිකව එය කුටුම්භයන්ට මෙන්ම බලශක්ති-දැඩි කර්මාන්ත සඳහා ද දැවැන්ත ගාස්තු ඉහළ යාමක් නිර්මාණය කර ඇත. එමඟින් රජය සහාය දීමට අපේක්ෂා කරන නිෂ්පාදකයින්ගේ තරඟකාරිත්වයම දුර්වල කරයි. මීට සමගාමීව, රාජ්ය ව්යවසාය අංශයේ පුළුල් ප්රතිව්යුහගත කිරීමක එක් අංගයක් ලෙස, නව නීති යටතේ ලංකා විදුලිබල මණ්ඩලය වෙනම ජනන, සම්ප්රේෂණ සහ බෙදාහැරීමේ සමාගම් ලෙස වෙන් කර ඇති අතර, ඔවුන්ගේ වෘත්තීය සමිති රැකියා සුරක්ෂිතභාවය වෙනුවෙන් වරින් වර වර්ජන ක්රියාමාර්ග වල නිරත වෙමින් සිටියි.
පාඩු ලබන රාජ්ය ව්යවසායන් ප්රතිව්යුහගත කිරීම, එහිම ගත්කල නරක අදහසක් නොවේ; බොහෝ ඒවා දශක ගණනාවක් තිස්සේ අයවැය කාබාසිනියා කර ඇත. නමුත් බාහිරින් නියම කරන ලද කාලසටහනකට අනුව එය කිරීම, ශ්රී ලංකාවට එම වෙනස්කම් දරාගැනීමට ඇති හැකියාව මත පදනම් වූ වේගයකින් එය සිදු කිරීමෙන් සම්පූර්ණයෙන්ම වෙනස් වේ. අනුප්රාප්තික වැඩසටහනක් මගින් එම කාලසටහන දේශීය දෑත්වල නොව, විදේශීය දෑත්වල රඳවා ගනු ඇත.
සංගත අංශයට ඇති බලපෑම් / ගැටලු
ශ්රේණිගත කිරීම් සහ සංචිත පිළිබඳ කතාබහෙන් ආධිපත්යය දරන විවාදයක් තුළ කුඩා වෙළඳුන් සම්බන්ධයෙන් මෙන්ම සමාන බරකින්, වෙනත් ආකාරයකින් කිවහොත් ඊටත් වඩා වැඩියෙන්, මෙම තත්ත්වය පිළිබඳව සංගත අංශය (corporate sector) සැලකිලිමත් විය යුතුය. සැබෑ අභියෝගකරුවන් කිහිප දෙනෙකු පමණක් සිටින වෙළඳපොළක් කල්පවතින අර්ථයකින් ස්ථාවර නොවේ; එය හුදෙක් නිහඬය.
නව ප්රවේශකයින්ගෙන් විශ්වාසදායක තර්ජනයක් නොමැති දැනට පවතින ව්යාපාරවලට, මිල ගණන් අඩු කිරීමට, සේවා වැඩිදියුණු කිරීමට හෝ ඵලදායිතාව ඉහළ නැංවීම සඳහා ආයෝජනය කිරීමට ඇත්තේ අඩු හේතුවකි. ඊළඟ කම්පනය පැමිණෙන විට ආර්ථිකය අනාරක්ෂිත තත්ත්වයකට පත් කරන්නේ හරියටම මෙම උදාසීනත්වයයි (complacency). කුටුම්භයන් පීඩා විඳිද්දී පවා විශාල ලැයිස්තුගත සමාගම් ගණනාවක ආයතනික ලාභ සැලකිය යුතු ලෙස ශක්තිමත් වී ඇති අතර, එයින් පෙනී යන්නේ පුළුල් ආයෝජන සහ රැකියා උත්පාදනය වෙනුවට ප්රාග්ධනය වෙත පමණක් අසමානුපාතිකව ලාභය ගලා යන බවයි. ශ්රී ලංකාවේ ව්යාපාරික ප්රජාවට 2022 දී දැනටමත් විශාලතම වෙළෙඳපොළ කොටස හිමිකරගෙන සිටි අයව ආරක්ෂා කරන ස්ථාවරත්වයක් වෙනුවට සැබවින්ම කල්පවතින ප්රසාරණයක් අවශ්ය නම්, මෙම අසමතුලිතතාවය නිවැරදි කිරීමට වසර හතරක් තිස්සේ කිසිවක් නොකළ මෙවැනි වැඩපිළිවෙළක් පිළිබඳව ඔවුන් සැලකිලිමත් විය යුතුය. එය දීර්ඝ කිරීම මගින් ගැටලුව විසඳනවාට වඩා අසමතුලිතතාවය තවදුරටත් තහවුරු වීමට වැඩි ඉඩක් ඇත.
තවද ආයතනික ගැටලුවට යටින් ඇත්තේ වැඩසටහනේ සැලසුම මඟින් විසඳීමට එතරම් මැදිහත් නොවන සමාජ-ආර්ථික ගැටලුවකි. වෙළෙඳපොළට ඇතුළුවීම අධෛර්යමත් වන නිසා වෙළඳපොළ ඒකාධිකාරීව පවතින විට, ස්ථාවරත්වයේ ප්රතිලාභයන්ගෙන් සාමාන්ය ශ්රී ලාංකිකයන්ට ලැබිය යුතු කොටස ඔවුන්ට ලැබෙන්නේ නැත: එනම් සැබෑ තරඟකාරිත්වයෙන් ලැබෙන අඩු මිල ගණන්, වැඩි තේරීම්, සහ දැනට පවතින ව්යාපාර තම ස්ථාවරය තහවුරු කරගන්නවාට වඩා නව අභියෝගකරුවන් විසින් නිර්මාණය කරන රැකියා අවස්ථා යනාදියයි. සාර්ව ආර්ථික ස්ථාවරත්වය සහ ස්ථාවරත්වය පිළිබඳව කුටුම්භයකට දැනෙන ප්රායෝගික අත්දැකීම යනු ස්වයංක්රීයවම එකක් නොවේ. මෙම වැඩසටහන යටතේ වසර හතරකට පසුව වුවද, ඒවා අතර පරතරය තවමත් පුළුල්ය. එම කොන්දේසිම සහිත තවත් වාරයක් මඟින් එය සමනය වීමට ඉඩක් නැත; වැඩසටහනේ සැලැස්ම තුළ එය ඉලක්ක කරන දෙයක් හෝ නොමැත.
පුනරාවර්තනය වන චක්රයක්
වත්මන් වැඩසටහන එහි නිසි ඓතිහාසික සන්දර්භය තුළ තැබීම වටී. මෙය ශ්රී ලංකාව මූල්ය අරමුදල සමඟ ඇති කරගත් පළමු ගනුදෙනුව නොවේ; මෙය 1965 සිට ඇති කරගත් 17 වැනි ගිවිසුම වන අතර, අනුප්රාප්තික වැඩසටහනකට ගියහොත් එය 18 වැනි අවස්ථාව වනු ඇත. මෙම රටාව අධ්යයනය කළ විශ්ලේෂකයින් මෙය පුනරාවර්තන චක්රයක් ලෙස විස්තර කරයි: ගෙවුම් ශේෂ අර්බුදයක් (Balance-of-Payments crisis) රට මූල්ය අරමුදල වෙත යාමට බල කරයි, ස්ථාවර කිරීමක් අනුගමනය කරයි, නමුත් ඊළඟ කම්පනය පැමිණෙන විට නැවතත් චක්රය ආරම්භ වීමට පෙර ආර්ථිකයේ මූලික දුර්වලතා වන පටු අපනයන පදනම, දුර්වල දේශීය ආදායම් උත්පාදනය සහ අඩු ඵලදායී ආයෝජන යනාදිය විසඳා ඇත්තේ අර්ධ වශයෙන් පමණි.
මින් පෙර පැවති ගිවිසුම් දහසය මඟින් එම රටාව බිඳ දැමුවේ නැත, විශේෂයෙන් එහි උපකරණ (බදු වැඩිකිරීම, වියදම් සීමා කිරීම, විනිමය අනුපාතය ස්ථාවරව තබා ගැනීම සහ බලා සිටීම) එලෙසම පවතින්නේ නම්, 17 වැන්නක හෝ 18 වැන්නක සැලසුම ව්යුහාත්මකව වෙනස් වනු ඇතැයි යෝජනා කිරීමට තරම් කිසිවක් එහි නැත.
සාර්ව ආර්ථික ස්ථාවරත්වය සහ ස්ථාවරත්වය පිළිබඳව කුටුම්භයකට දැනෙන අත්දැකීම යනු ස්වයංක්රීයවම එකක් නොවේ, මෙම වැඩසටහන යටතේ වසර හතරකට පසුවද, ඒවා අතර පරතරය තවමත් පුළුල්ය. එම කොන්දේසිම සහිත තවත් වාරයක් මඟින් එය සමනය වීමට ඉඩක් නැත; වැඩසටහනේ සැලැස්ම තුළ එය ඉලක්ක කරන දෙයක් හෝ නැත.
අසීරු ගැලපුම් ක්රියාවලියක වසර හතරක් ඔස්සේ ශ්රී ලංකාව මිලදී ගෙන ඇත්තේ තවත් වැඩසටහනකට ඇතුළුවීමේ ගමන්පතක් නොවේ; එයට තවත් වැඩසටහනක් අවශ්ය නොවීමේ විකල්පයයි.
තවත් පුනරාවර්තන අවශ්ය නැත
මේ කිසිවක් මූල්ය විනයට එරෙහි තර්කයක් නොවන අතර, ප්රාග්ධනය යොදවන ඕනෑම කෙනෙකුට ප්රතිපත්තිවල අනාවැකි කිවහැකිභාවය (predictability) වැදගත් වේ යන අදහසට එරෙහි තර්කයක් ද නොවේ. එය පැහැදිලිවම වැදගත්ය. මෙය, එම විනය නිරන්තරයෙන්ම IMF වැඩසටහනක ස්වරූපයෙන් පැමිණිය යුතු බවට වන උපකල්පනයට එරෙහි තර්කයකි. IMF හි ජනවරම වන්නේ බාහිර ස්ථාවරත්වය සහ ණය තිරසාරභාවය මිස තරඟකාරී ප්රතිපත්ති නිර්මාණය නොවේ. එමෙන්ම කොන්දේසි සහිත වසර හතරක් හරහා එම ජනවරම ළඟා වන්නේ කුමකටද සහ නොමැත්තේ කුමකටද යන්න පැහැදිලිව පෙන්වා දී ඇත: එය බදු පදනම පුළුල් කරනු ඇති අතර ප්රාථමික ශේෂය (primary balance) තද කරනු ඇත. නමුත් එය ඕනෑම ප්රමාණයක සමාගම් සඳහා විවෘත වූ විනිවිද පෙනෙන, නීති මත පදනම් වූ දිරිගැන්වීමේ පද්ධතියක් ගොඩනඟන්නේ නැත, නැතහොත් ලිබරල්කරණයට නිරාවරණය වූ නමුත් එයින් බේරීමට මෙවලම් නොමැති කුඩා ව්යාපාර ආරක්ෂා කරන්නේ ද නැත. වත්මන් වැඩසටහනට වඩා වැඩි යමක් එම ආකෘතිය මතම ගොඩනැඟෙන අනුප්රාප්තික ගිවිසුමකින් බලාපොරොත්තු වීමට කිසිදු හේතුවක් නැත.
තනිව ගමනක් යාමේ අවශ්යතාව
අසීරු ගැලපුම් ක්රියාවලියක වසර හතරක් ඔස්සේ ශ්රී ලංකාව මිලදී ගෙන ඇත්තේ තවත් වැඩසටහනකට ඇතුළුවීමේ ගමන්පතක් නොවේ; එයට තවත් වැඩසටහනක් අවශ්ය නොවීමේ විකල්පයයි. සංචිත නැවත ගොඩනඟා ඇත, ණය ප්රතිව්යුහගත කර ඇත, උද්ධමනය එහි උපරිමයේ සිට බොහෝ දුරට පහත වැටී ඇත, සහ ආසන්නයේ ණය පැහැර හැරීමක් පිළිබඳව දැන් රුපියලට බලපෑමක් එල්ල වන්නේ නැත. එය රටක් තම කොන්දේසි තමා විසින්ම සකස් කර ගැනීම ආරම්භ කළ යුතු වේදිකාවයි: එනම්, දේශීයව නැංගුරම් ලා ඇති මූල්ය වගකීම් රාමුවක්, දැනටමත් නීති සම්පාදනය කර ඇති ස්වාධීන මහ බැංකුවක් සහ ඒකාධිකාරී වෙළෙඳපොළවලට අභියෝග කිරීමට බලය සහ අභිලාෂය ඇති තරඟකාරී අධිකාරියක් යනාදියයි. එසේ නොමැතිව, මෙම ප්රශ්න විසඳීමට වසර හතරක් ගතවීත් එය ඉටු නොකළ කොන්දේසි සහිත පාලන තන්ත්රයක් නොවේ.
ස්වයං-දිශානුගත ගමන් මඟක් හුදෙක් නාමිකව පමණක් නොව සාරාත්මකව ද වෙනස් වනු ඇත. එය අඩු ආදායම්ලාභී කුටුම්භයන්ට වඩාත්ම දැඩි ලෙස බලපාන වැට් (VAT) බදු ඉහළ නැංවීම සඳහා නැවත නැවතත් යොමු වෙනවාට වඩා, අඩු බදු අයකෙරෙන ධනය සහ දේපළ ඉලක්ක කර ගනිමින් දේශීය ආදායම් උත්පාදනය වඩාත් සාධාරණ දිශාවකට පුළුල් කරනු ඇත. බාහිර ණය හිමියන් පමණක් නොව ශ්රී ලාංකික ඉතුරුම් ද ජාතික සංවර්ධන ප්රමුඛතා සඳහා යෙදවෙන පරිදි දේශීය ප්රාග්ධන වෙළෙඳපොළ එය ගැඹුරු කරනු ඇත. සංචාරක කර්මාන්තයට සහ ඇඟලුම්වලට ඔබ්බෙන් අපනයනයන් විවිධාංගීකරණය කරන අතර, නැවත නැවතත් රට මූල්ය අරමුදලේ දොරටුව වෙත ගෙන ආ ණය නිර්මාණය කරන ප්රවාහයන්ට වඩා ඵලදායී ඍජු විදේශ ආයෝජනවලට ප්රමුඛත්වය ලබා දෙනු ඇත. තවද බාහිරින් සකසන ලද මිණුම් දණ්ඩකට වඩා ශ්රී ලංකාවටම ආවේණික කාලසටහනකට අනුව රාජ්ය-ව්යවසාය ප්රතිසංස්කරණ සහ රාජ්ය ආයෝජන හඹා යනු ඇත.
ප්රතිසංස්කරණවල ප්රවේගය සඳහා බාහිර නැංගුරමක් (external anchor) අවශ්ය නොවේ; ඒ සඳහා අවශ්ය වන්නේ වොෂින්ටනයේ මෙහෙයවීමකින් තොරව තම ඉලක්ක කෙරෙහි විශ්වාසය තබාගැනීමට කැමති රජයකි. තම ජනතාවට සැබෑ පිරිවැයක් (real cost) අත්කර දෙමින්, හරියටම එම විනය තමන්ට පවත්වාගත හැකි බව ශ්රී ලංකාව පසුගිය වසර හතරේදී ඔප්පු කර ඇත.
අඛණ්ඩතාව වෙනුවෙන් වූ තර්කයට පිළිතුරු
බාලේන්ද්ර මහතාගේ තර්කය පොදු කරුණු මත බැහැර කරනවාට වඩා එහි නිශ්චිත කරුණු මත පිළිතුරු දිය යුතුය. අනුප්රාප්තික වැඩසටහනකින් ප්රතිසංස්කරණවල ගම්යතාව සහ ප්රතිපත්තිමය විශ්වසනීයත්වය ආරක්ෂා වන බව ඔහු තර්ක කර ඇත; නමුත් අඛණ්ඩ බාහිර අධීක්ෂණයක් මත ගොඩනැගෙන විශ්වසනීයත්වය කල්පවතින දේශීය ප්රතිසංස්කරණයක් නොවේ. එමෙන්ම ගම්යතාව පැවතිය හැක්කේ මූල්ය අරමුදල රැඳී සිටින තාක් කල් පමණක් නම්, එයින් සංඥා කරන්නේ දේශීය ආයතනවල පවතින හිඩැසක් මිස මෙම බාහිර නැංගුරම දින නියමයක් නොමැතිව අලුත් කරමින් තබා ගැනීමට හේතුවක් නොවේ. එම අඛණ්ඩතාවය මගින් ආයෝජකයන්ට සහතිකයක් ලබා දෙන බවත්, ණය ගැනීමේ පිරිවැය අඩු කරන තවදුරටත් ශ්රේණිගත කිරීම් ඉහළ නැංවීමට සහාය වන බවත් ඔහු තර්ක කර ඇත; එහෙත් ශ්රේණිගත කිරීමේ ආයතන කිරා මැන බලන්නේ හුදෙක් මූල්ය අරමුදලේ වැඩසටහනක පැවැත්ම පමණක් නොව වර්ධනය, ණය තිරසාරභාවය සහ සමාජ හා දේශපාලන ස්ථාවරත්වයයි. අඛණ්ඩ වැටුප් එකතැන පල්වීම, ආහාර අනාරක්ෂිතභාවය සහ කාර්මික නොසන්සුන්තාවන් යනාදිය අයිතිවාසිකම් කියන ඕනෑම ශ්රේණිගත කිරීමක ප්රතිලාභ අවලංගු කළ හැකි ස්ථාවරත්වයේ අවදානම් වේ. අඩු ණය ගැනීමේ පිරිවැය ප්රධාන වශයෙන් ගලා යන්නේ රජයට සහ විශාල, ප්රාග්ධන වෙළෙඳපොළට මුහුණ දෙන ණය ගැතියන් වෙත වන අතර, ඉහළ පොලී අනුපාත, නව බදු සහ ඉහළ යන උපයෝගිතා බිල්පත් මගින් මිරිකී සිටින කුඩා සිල්ලර වෙළෙන්දාට එයින් කිසිදු සෙතක් නැත.
ව්යාපාරයකට ලබා දිය හැකි වටිනාම ආර්ථික යටිතල පහසුකම් අතර අනාගතය පිළිබඳව පවතින පුරෝකථනය කළ හැකි බව (predictability) පවතින බවට ඔහු නිවැරදිය; එහෙත් අනතුරු අඟවන අවිනිශ්චිතභාවයට නිරන්තර මූලාශ්රයක් වන, කාර්තුමය සමාලෝචන සහ මාරුවන කාර්ය සාධන නිර්ණායක වල චක්රයක් හරහා නොව, නීතිගත කළ මූල්ය රීති, ස්වාධීන මහ බැංකුවක්, විනිවිද පෙනෙන රාජ්ය-ව්යවසාය පාලනයක් සහ ප්රකාශිත මධ්ය කාලීන ආදායම් උපාය මාර්ගයක් හරහා එය දේශීයව ගොඩනගා ගත හැකිය. එමෙන්ම ශ්රී ලංකාව ඉන්දියාවට ආසන්න වීම සහ කොළඹ වරායේ ප්රතිනැව්ගත කිරීමේ කාර්යභාරය සැබෑ අවස්ථාවක් නියෝජනය කරන බවට ඔහු නිවැරදිය; එහෙත් එය රටේම ගමන් පථය කෙරෙහි විශ්වාසයක් තබාගැනීම වෙනුවෙන් කළ යුතු තර්කයක් මිස, එය තහවුරු කිරීමට බාහිර වැඩසටහනක් මත දිගටම යැපීමට හේතුවක් නොවේ. වෙළෙඳ පහසුකම් සැලසීම සහ රේගු නවීකරණය, ණය කොන්දේසියක් ලෙස නොව දේශීය ප්රතිසංස්කරණවල අයිතියක් ලෙස ඒවායේ කුසලතා සහ කාලසටහන මත ඉදිරියට ගෙන යා හැකිය.
කුඩා හා මධ්යම පරිමාණ ව්යවසායන් ජාතික ශූරයන් (national champions) බවට වර්ධනය වනු දැකීමට වාණිජ මණ්ඩලයට ඇති ආශාව සහ පෙර පැවති ආකෘතියම යටතේ අනුප්රාප්තික වැඩසටහනක් ඉල්ලා සිටීම අතර සෘජුව නම් කළ යුතු ආතතියක් පවතී. කුඩා හා මධ්ය පරිමාණ සිල්ලර වෙළෙන්දන් දැඩි ලෙස මිරිකීමට ලක්ව ඇත්තේ වත්මන් ගිවිසුමේ වැට් බදු වැඩිවීම්, ඉහළ පොලී අනුපාත සහ පිරිවැය මත පදනම් වූ මිලකරණය හේතුවෙනි. වාණිජ මණ්ඩලය පෝෂණය කිරීමට අවශ්ය යැයි පවසන අංශයම අඩපණ වීමේ අවදානමක්, එම කොන්දේසි මතම ක්රියාත්මක වන තවත් වැඩසටහනකින් මතුකරයි (එහි සැලසුම පෙර පැවති දෙයින් සැලකිය යුතු ලෙස බැහැර වන්නේ නම් හැර). වඩාත් පුළුල් ලෙස ගතහොත්, වාණිජ මණ්ඩලයේ සාමාජිකත්වය බර වී ඇත්තේ විශාල, විධිමත් අංශයේ සහ ලැයිස්තුගත ව්යාපාර දෙසටය. ඒ සඳහා ස්වෛරී ශ්රේණිගත කිරීම් සහ ප්රාග්ධන වෙළෙඳපොළ ප්රවේශය ස්වාභාවිකවම ඉහළ ප්රමුඛතාවක් වීම නීත්යානුකූල වේ. එහෙත් ඒවා කුඩා සිල්ලර වෙළෙන්දන්ගේ, අවිධිමත් අංශයේ කම්කරුවන්ගේ සහ ගැලපීම්හි (adjustment) සෘජු පිරිවැය දරන කුටුම්භයන්ගේ අවශ්යතා සමග ස්වයංක්රීයව පෙළගැසෙන්නේ නැත. එම වැඩසටහන දිගටම කරගෙන යා යුතුද යන්න පිළිබඳ ඕනෑම තක්සේරුවකදී මෙම අංශ දෙකේම අවශ්යතා කිරා මැන බැලිය යුතු අතර, අඛණ්ඩතාව සඳහා වන ව්යාපාරික අවශ්යතා සමස්ත චිත්රය ලෙස සැලකිය යුතු නැත.
ප්රතිසංස්කරණවල ගම්යතාව සඳහා බාහිර නැංගුරමක් අවශ්ය නොවේ; ඒ සඳහා අවශ්ය වන්නේ වොෂින්ටනයේ මෙහෙයවීමකින් තොරව තම ඉලක්ක කෙරෙහි විශ්වාසය තබාගැනීමට කැමති රජයකි. තම ජනතාවට සැබෑ පිරිවැයක් අත්කර දෙමින්, හරියටම එම විනය තමන්ට පවත්වාගත හැකි බව ශ්රී ලංකාව පසුගිය වසර හතරේදී ඔප්පු කර ඇත.
කාසියේ අනෙක් පැත්ත (අනෙක් පසින් ඇති අභියෝගය)
අඛණ්ඩතාවට එරෙහි සාධාරණ තර්කයක් මගින් එහි අනෙක් පැත්තේ ඇති අවදානම් ද කිරා මැන බැලිය යුතුය. 2028 සිට ආරම්භ වන බාහිර ණය ආපසු ගෙවීමේ ඉල්ලුම සහිත කාලසටහනකට ශ්රී ලංකාව මුහුණ දෙයි. මූල්ය අරමුදලේ මැදිහත්වීමෙන් ඉවත් වීම එම ආපසු ගෙවීමේ පැතිකඩෙහි සියුම් මොහොතක ආයෝජකයින්ගේ විශ්වාසය අවුල් කළ හැකි බවට සමහර ආර්ථික විද්යාඥයින් අනතුරු අඟවයි. ශ්රේණිගත කිරීමේ ආයතන සහ බැඳුම්කර හිමියන් ඉක්මන් පිටවීමක්, ප්රතිසංස්කරණ සඳහා ඇති කැපවීම අඩුවීමක් ලෙස අර්ථ දැක්විය හැකි අතර, එමඟින් අඛණ්ඩතාව හරහා ළඟා කර ගැනීමට අපේක්ෂා කරන දෙයට ප්රතිවිරුද්ධ ලෙස ණය ගැනීමේ පිරිවැය ඉහළ නැංවිය හැකිය. එබැවින් තවත් වැඩසටහනක් අත්හැරීමට නම් එය විශ්වාසදායක, පැහැදිලිව සන්නිවේදනය කළ දේශීය ප්රතිසංස්කරණ සහ මූල්යකරණ සැලැස්මක් සමඟ ගැලපිය යුතුය. එවිට මෙම පිටවීම පසුබෑමකට වඩා විශ්වාසයක් ලෙස කියවෙනු ඇත. ශ්රී ලංකාව මූල්ය අරමුදලෙන් ඉවත් වන්නේ කෙසේද සහ කොතරම් ඉක්මනින්ද යන්න සම්බන්ධයෙන් එය සැබෑ බාධාවකි. එහෙත්, එය හුරුපුරුදු වූ පමණින්ම තවත් ගිවිසුමකට යාමට එය කිසිසේත්ම තර්කයක් නොවේ.
මෙම සංවාදයේ ප්රමුඛ හඬක් නැගීමට ශ්රී ලංකාවේ ව්යාපාරික නායකයින්ට සහ ආයතනවලට සෑම අයිතියක්ම ඇති අතර, හුදෙක් පෞද්ගලිකව පමණක් නොව ප්රසිද්ධියේ ද විනය පිළිබඳ තර්කය ඉදිරිපත් කිරීමට ඔවුන් සිටීම රටට යහපතකි. නමුත් 2027 මාර්තු මාසයේදී විස්තීරණ අරමුදල් පහසුකම (EFF) අවසන් වීම යනු තෝරාගැනීමකට ඇති සැබෑ අවස්ථාවක් මිස හුදෙක් ලාංඡනයක් නොවේ. ආයෝජකයින්ට කෙතරම් සහතිකයක් ලබා දුන්නද, ඒ සඳහා නිවැරදි පිළිතුර සහජයෙන්ම 18 වැනි වැඩසටහනක් වෙත ආපසු යාම නොවේ.
ප්රතිපත්ති සම්පාදකයින්ට සහ අඛණ්ඩතාව වෙනුවෙන් හඬ නඟන ව්යාපාරික හඬවල් වෙත යොමු කිරීම වටිනාම ප්රශ්නය වන්නේ, හුදෙක් අරමුදල අලුත් කරන්නේද යන්න නොව, ගැලපුම්හි (adjustment) මානව සහ ව්යාපාරික පිරිවැය දිගින් දිගටම එම ජනතාව විසින්ම දරද්දී අඛණ්ඩ ජාමූඅ (IMF) මැදිහත්වීම මගින් ශ්රී ලංකාවේ ව්යුහාත්මක දුර්වලතා සැබවින්ම විසඳනවාද නැතහොත් එහි රෝග ලක්ෂණ කළමනාකරණය කිරීමක් පමණක් සිදුවන්නේද යන්නයි. ශ්රේණිගත කිරීමේ නියෝජිතායතනයක දත්ත පත්රිකාවක් වෙනුවට එම ප්රශ්නයට එරෙහිව පරීක්ෂා කර බැලූ විට, අනුප්රාප්තික වැඩසටහනක් සඳහා තවමත් කිසිදු වලංගු සාධාරණීකරණයක් ඉදිරිපත් වී නොමැත.
(ලිපිය සම්පාදකයා ජනාධිපති නීතීඥවරයෙකු සහ පාර්ලිමේන්තු මන්ත්රීවරයෙකි)
DailyFT හි පළවූ “17 times to the IMF: Are we really going back for No. 18?” ලිපියේ සිංහල අනුවාදයයි