

නියාමනයේ හිඩැස් මැද පාරිභෝගිකයා අසරණ ද?
ආර්ථික පීඩනය හමුවේ මූල්ය දුෂ්කරතාවලට මුහුණ දී සිටින වාහන හිමියන්ගේ දේපළ අයිතිය
සහ මූල්ය ආයතනවල අයකර ගැනීමේ බලතල අතර ගැටුම අද වන විට බරපතළ සමාජ හා නීතිමය අර්බුදයක් බවට පත්ව තිබේ.
පසුගියදා නුවරඑළිය නානුඔය ප්රදේශයෙන් වාර්තා වූ සිදුවීමත්, කුරුණෑගල මහාධිකරණය අබියසදී ලීසිං හා ණය වාරික ගෙවන්නන්ගේ සංගමය කළ අනාවරණයත් මෙරට මූල්ය ක්ෂේත්රයේ පවතින බරපතළ ක්රමවේදීය දුර්වලතා දෙකක් එකවර හෙළිදරව් කරයි.
එක පසෙකින් විධිමත් මූල්ය පද්ධතිය තුළ පවා නීතිමය ක්රියාපටිපාටිය මඟහැර යන බවට චෝදනා නැඟෙන අතර, අනෙක් පසින් මහ බැංකු නියාමනයෙන් බැහැරව ක්රියාත්මක වන අවිධිමත් මූල්ය ජාලයක් පිළිබඳ බියකරු චිත්රයක් මතුවෙමින් පවතී.
නානුඔය සිදුවීමෙන් මතුවන ප්රශ්නාර්ථය
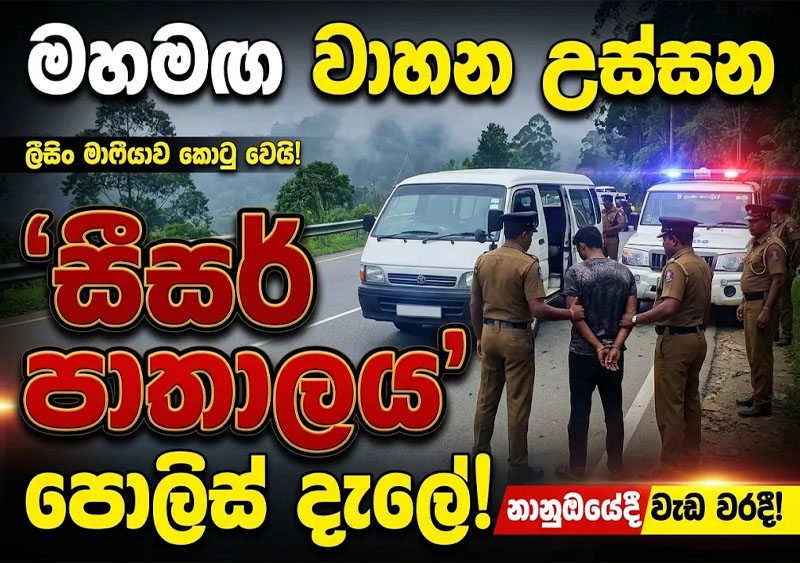
නුවරඑළිය බ්ලැක්පූල් ප්රදේශයේ ප්රධාන මාර්ගය අයිනේ නවතා තිබූ වෑන් රථයක් වාරික නොගෙවූ බව පවසමින් හිමිකරුගේ අනුදැනුමකින් තොරව රැගෙන යාමට තැත් කළ බව කියන සිද්ධියක් සම්බන්ධයෙන් නානුඔය පොලිසිය මැදිහත් වී සැකකරුවෙකු අත්අඩංගුවට ගත් බව වාර්තා විය.
නුවරඑළිය – හැටන් ප්රධාන මාර්ගයේ ෆාමස්ටන් ප්රදේශයේදී වාහනය සමඟ අත්අඩංගුවට ගත් එම සැකකරු මෙරට ලියාපදිංචි මූල්ය සමාගමකට අනුයුක්තව කටයුතු කළ නියෝජිතයෙකු බවට තොරතුරු වාර්තා වන අතර, සිද්ධියට සම්බන්ධ බව කියන තවත් පුද්ගලයෙකු පලා ගොස් ඇත.
වාහනය අත්පත් කරගැනීමට පෙර අදාළ මූල්ය ආයතනයෙන් කිසිදු පූර්ව ලිඛිත නීතිමය නොතීසියක් හෝ සාධාරණ දැනුම්දීමක් තමන්ට ලැබී නොතිබූ බවට වාහන හිමිකරු චෝදනා කරයි.
මෙම සිදුවීමේ වඩාත් තීරණාත්මක පැතිකඩ වන්නේ, වාහනය සම්බන්ධයෙන් සාකච්ඡා කිරීමට අවශ්ය බව පවසමින් මීට පෙර අදාළ පාර්ශ්වය විසින්ම නානුඔය පොලිසියට පැමිණිල්ලක් ඉදිරිපත් කර තිබූ පසුබිමක මෙය සිදුවී තිබීමයි.
"වාහනයේ හිමිකරු සමඟ සාකච්ඡා කර ඔහුගේ කැමැත්ත මත පමණක් වාහනය ලබාගන්නා ලෙස පොලිසිය අදාළ පාර්ශ්වයට තරයේ අවවාද සහ උපදෙස් ලබාදී තිබුණා. හිමිකරු දැනුවත් කිරීමකින් තොරව වාහනය රැගෙන යාම පැහැදිලි සාපරාධී වරදක්."
— ප්රධාන පොලිස් පරීක්ෂක එච්.ජේ.කේ.එන්. විජේරාම (නානුඔය පොලිස් ස්ථානාධිපති)
පොලිස් උපදෙස් පවා නොතකා, මහමඟ නවතා ඇති වාහනයක් අත්පත් කරගැනීමට ක්ෂේත්ර නියෝජිතයන් පෙළඹෙන්නේ නම්, ලියාපදිංචි මූල්ය සමාගම් තම අයකර ගැනීමේ ක්රියාවලිය අධීක්ෂණය කරන්නේ කෙසේද යන්න බරපතළ ලෙස ප්රශ්න කළ යුතුය.
නීතිය පැහැදිලියි — එහෙත් ක්රියාත්මක වීම කොතැනද?
ශ්රී ලංකාවේ පවතින නීති රාමුව තුළ කල්බදු හෝ මූල්ය පහසුකමක් යටතේ ලබාගත් වාහනයක් නැවත අත්පත් කරගැනීම සඳහා පැහැදිලි සීමා මායිම් පනවා තිබේ.
2000 අංක 56 දරන මූල්ය කල්බදු පනතේ 21 වන වගන්තිය:
වාරික පැහැර හැරියද, ගිවිසුම අවලංගු කිරීමට හෝ සම්පූර්ණ මුදල ඉල්ලා සිටීමට පෙර හිඟ මුදල් පියවීමට අවම වශයෙන් දින 7ක කාලයක් ලබා දෙමින් ලියාපදිංචි තැපෑලෙන් ව්යවස්ථාපිත නොතීසියක් (Statutory Notice) යැවීම අනිවාර්ය වේ.
පනතේ 27 සහ 28 වගන්ති:
වාහනයක් නැවත අත්පත් කරගැනීම කළ හැක්කේ සාමකාමීව පමණි. හිමිකරුගේ විරෝධයක් පවතී නම් බලහත්කාරකම් පෑම නීතිවිරෝධී වන අතර, එවැනි විටෙක නිසි දිසා අධිකරණ නියෝගයක් ලබාගැනීම අනිවාර්ය වේ.
අධිකරණ හා නියාමන ස්ථාවරය:
නීත්යානුකූල පූර්ව දැනුම්දීම් සහ අධිකරණ ක්රියාමාර්ග මඟහැර සිදුකරන බලහත්කාරී අත්පත් කරගැනීම් නීතිවිරෝධී බව ශ්රේෂ්ඨාධිකරණ තීන්දු (S.C. CHC. Appeal No. 19/2022) සහ ශ්රී ලංකා මහ බැංකු නියෝග මඟින් ද තහවුරු කර තිබේ.
නීතිය මෙතරම් නිරවුල්ව පවතිද්දී, රට පුරා නිරන්තරයෙන් මෙවැනි ගැටුම් වාර්තා වන්නේ නීතියේ අඩුවක් නිසා නොව, එය ක්රියාත්මක කිරීමේ හා අධීක්ෂණය කිරීමේ පවතින බරපතළ ඌනතාවක් නිසා බව පැහැදිලිය.
කුරුණෑගලින් මතුවන අවිධිමත් මූල්ය අවදානම
විධිමත් අංශයේ අයකර ගැනීමේ ගැටලු මෙසේ තිබියදී, ඊටත් වඩා භයානක තත්ත්වයක් කුරුණෑගල ප්රදේශය කේන්ද්ර කරගනිමින් මතුව ඇති බව ලීසිං හා ණය වාරික ගෙවන්නන්ගේ සංගමයේ සභාපති අසංක රුවන් පොතුපිටිය මහතා කුරුණෑගල මහාධිකරණයේ පෙනී සිටීමෙන් අනතුරුව මාධ්ය වෙත කළ ප්රකාශයෙන් පැහැදිලි වේ.
ඇතුගල්පුර ප්රදේශයේ ක්රියාත්මක වන, ශ්රී ලංකා මහ බැංකුවේ පවා ලියාපදිංචි නොවූ බවට ඔහු චෝදනා කරන එක්තරා මූල්ය ආයතනයක් මඟින් ණය ලබාගත් පුද්ගලයන්ගේ වාහන උපක්රමශීලීව අත්පත් කරගන්නා බවට පැමිණිලි 30කට ආසන්න ප්රමාණයක් පසුගිය දිනවල සිය සංගමයට ලැබී ඇති බව ඔහු සඳහන් කළේය.
"වාහනය ගේන්න කියලා වාහනය පැහැරගෙන යනවා. පැහැරගෙන ගිහිල්ලා හොඳම කාරණාව තමයි එදින හෝ ඊට පහුදින ඔවුන්ගේ නමටම මේ වාහනය පවරගන්නවා."
— අසංක රුවන් පොතුපිටිය (සභාපති, ලීසිං හා ණය වාරික ගෙවන්නන්ගේ සංගමය)
එම ක්රියාවලිය හරහා වාහන හිමියන්ට සිදුවන බව කියන මූල්ය අසාධාරණය ඔහු විස්තර කළේ මෙලෙසිනි.
"අහිංසක මිනිසුන්ගේ ලක්ෂ 100ක් වටින වාහනයට ලක්ෂ 50යි මොවුන් දෙන්නේ. එතකොට මොවුන් නැවත මේ වාහනය පවරගෙන ලක්ෂ 100කට විකුණනවා. එතකොට මේ මිනිසුන්ට සත පහක මුදලක් නැවත දෙන්නේ නැහැ."
මෙම චෝදනාව සත්යයක් නම්, එය හුදු ණය අයකර ගැනීමකින් ඔබ්බට ගිය බරපතළ දේපළ සූරාකෑමකි. එමෙන්ම පැය 24ක් හෝ 48ක් වැනි කෙටි කාලයක් තුළ වාහන අයිතිය පැවරීමේ යාන්ත්රණය ක්රියාත්මක වන්නේ කෙසේද යන්න ද වගකිවයුතු ආයතනවල අවධානයට ලක්විය යුතු කාරණයකි.
මේ පිළිබඳව මහජනතාව දැනුවත් කිරීමෙන් අනතුරුව තමා ඇතුළු 15 දෙනෙකුට එරෙහිව කුරුණෑගල මහේස්ත්රාත් අධිකරණයේ නඩුවක් ගොනු කළ බවත්, එම නඩු පැවරීමේ ක්රමවේදය වැරදි බැවින් මහේස්ත්රාත්වරයා එය මුල් අවස්ථාවේදීම නිෂ්ප්රභ කළ බවත් පොතුපිටිය මහතා ප්රකාශ කළේය. ඊට අදාළව ඉදිරිපත් කළ ප්රතිශෝධන පෙත්සමක් මත මහාධිකරණයේ පෙනී සිටි අවස්ථාවේදී පවා තමන්ට තර්ජනාත්මක දුරකථන ඇමතුම් ලැබුණු බව ඔහු වැඩිදුරටත් චෝදනා කළේය.
"අපි යක්කුන්ට බය නම් සොහොනේ ගෙවල් හදන්නේ නැහැ... අපි මේ රටේ ජනතාවගේ අයිතීන් සුරකින්නට තමයි පෙනී සිටින්නේ."
නියාමකයන් සහ පොලිසිය හමුවේ ඇති තියුණු ප්රශ්න
නානුඔය සිදුවීම සහ කුරුණෑගලින් මතුවන චෝදනා එකම සමීකරණයකට ගෙන විමසන විට, මෙරට පාලන හා නියාමන ආයතන වෙත මඟහැර යා නොහැකි තියුණු ප්රශ්න කිහිපයක් එල්ල වේ.
"මේවා ඉතා කඩිනමින් මහ බැංකුව මැදිහත් වෙලා නියාමනය කරන්න ඕන. රටේ මුදල් ඇමතිවරයාට වගකීමක් තියෙනවා, මොකද මේ රටේ ජනතාවගේ වාහන කොල්ලකන්නට කිසිම සමාගමකට බැහැ."
— අසංක රුවන් පොතුපිටිය
පළමුව, ශ්රී ලංකා මහ බැංකුවේ ලියාපදිංචි නොවී මූල්ය ව්යාපාර පවත්වාගෙන යන බවට චෝදනා එල්ල වන ආයතන සම්බන්ධයෙන් නියාමන අංශ මෙතෙක් අනුගමනය කළ ක්රියාමාර්ග මොනවාද? අහිංසක පුරවැසියන් තම වාහන අහිමි කරගන්නා තුරු බලා සිටීම වෙනුවට පූර්ව වැටලීම් සහ නීතිමය පියවර ගැනීමට බාධාව කුමක්ද?
දෙවනුව, විධිමත්ව ලියාපදිංචි වී සිටින මූල්ය සමාගම්වල නාමයෙන් කටයුතු කරන ක්ෂේත්ර නියෝජිතයන් මූල්ය කල්බදු පනතේ 21, 27 සහ 28 වගන්ති උල්ලංඝනය කරන අවස්ථාවලදී, එම ක්රියාවලට හුදෙක් පහළ මට්ටමේ පුද්ගලයන් පමණක් නොව අදාළ ආයතනික කළමනාකාරීත්වය ද නියාමන වගවීමට යටත් නොවන්නේ ඇයි?
තෙවනුව, නීතිය ක්රියාත්මක කිරීමේදී දිවයින පුරා එකම ප්රමිතියක් පවතින්නේද? නානුඔය පොලිසිය මූල්ය කල්බදු පනතේ හරයට අනුකූලව ක්ෂණිකව හා සෘජුව ක්රියාත්මක වෙද්දී, කුරුණෑගල වැනි ප්රදේශවල ඇතැම් නිලධාරීන්ගේ මැදිහත්වීම සම්බන්ධයෙන් පාරිභෝගික සංගම් බරපතළ චෝදනා නැඟීම පොලිස් දෙපාර්තමේන්තුවේ ඉහළ අවධානයට ලක්විය යුතු නොවේද?
මූල්ය ආයතනවල පැවැත්මට ණය අයකර ගැනීම අත්යවශ්ය බව අවිවාදිතය. එහෙත් ණය ගෙවාගත නොහැකි වූ පමණින් පුරවැසියෙකුගේ දේපළ අයිතිය, නීතිමය රැකවරණය සහ ගෞරවය උදුරා ගැනීමට කිසිදු පාර්ශ්වයකට බලයක් නොමැත. මහ බැංකුවේ දැඩි අධීක්ෂණය, මුදල් අමාත්යාංශයේ ප්රතිපත්තිමය මැදිහත්වීම සහ නානුඔය පොලිසිය පෙන්වා දුන් ආකාරයේ අපක්ෂපාතී නීති ක්රියාත්මක කිරීමක් රට පුරා තහවුරු නොවන්නේ නම්, නීතියේ ආධිපත්යය අභිබවා අවිධිමත් බලහත්කාරය ජයගැනීම වැළැක්විය නොහැකි වනු ඇත.