

වාණිජ ගිවිසුම් සහ රක්ෂණ වගකීම්: මෙධුෆාරු නඩු තීන්දුව පිළිබඳ විචාරයක්!
පීපල්ස් ලීසිං ඇන්ඩ් ෆයිනෑන්ස් සහ අමානා ටකාෆුල් අතර වසර 17ක් පුරා
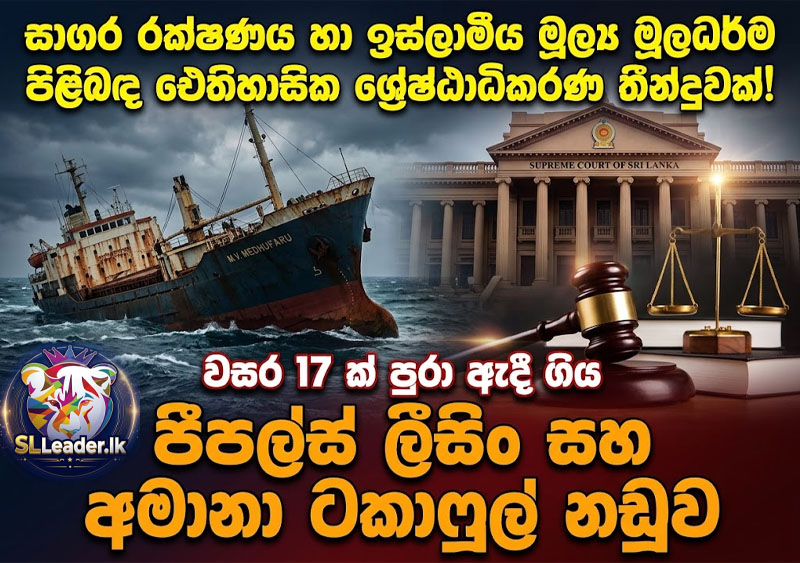
ඇදී ගිය නඩුව අවසන් කරමින් ශ්රේෂ්ඨාධිකරණය ලබා දුන් තීන්දුව, ශ්රී ලංකාවේ වාණිජ නීතියේ සුවිශේෂී සන්ධිස්ථානයකි. විශේෂයෙන්ම, ඩොලර් 700,000ක රක්ෂණ වන්දියක් ප්රතික්ෂේප කිරීම හරහා අධිකරණය තහවුරු කළේ වාණිජ ගිවිසුමක ලිඛිත කොන්දේසිවල ඇති පාරිශුද්ධත්වයයි. මෙය හුදෙක් රක්ෂණ සමාගමක් සහ සේවාදායකයෙකු අතර ආරවුලක් පමණක් නොව, ඉස්ලාමීය මූල්ය සංකල්ප (Takaful) සහ ශ්රී ලංකාව තුළ ක්රියාත්මක වන ඉංග්රීසි සාගර රක්ෂණ නීතිය අතර ගැටුමක් නිරාකරණය කළ ඓතිහාසික අවස්ථාවක් ලෙස විචාරය කළ හැකිය.
මෙම නඩුවේදී පීපල්ස් ලීසිං සමාගම උත්සාහ කළේ නෞකාව ගිලී යාමට එකම හේතුව අයහපත් මෝසම් කාලගුණය බව පෙන්වා දීමටය. එහෙත්, විචාරාත්මකව බලන කල මෙය නෞකාවේ පැවති බරපතළ භෞතික දුර්වලතා වසන් කිරීමට ගත් අසාර්ථක උත්සාහයකි.
අනතුර සිදුවන විටත් වසර 33ක් පැරණි වූ M.V. Medhufaru නෞකාවේ බඳ දිරාපත්ව, ජලය කාන්දු වෙමින් අතිශය අබලන් තත්ත්වයක පැවති බව අධිකරණය නිරීක්ෂණය කළේය. සාගර රක්ෂණ නීතියට අනුව 'නාවික යෝග්යතාවය' යනු අනිවාර්ය සාධකයකි. මුහුදට ඔරොත්තු නොදෙන තරමට යාත්රාව අබලන්ව තිබියදී, සොබාදහමට වරද පටවා වන්දි ලබාගැනීමට නීතියෙන් කිසිදු ඉඩක් නොලැබෙන බව මෙමඟින් මනාව තහවුරු වේ.
නෞකාවේ නාවික යෝග්යතාවය සහතික කරන ඉන්දියානු නාවික ලියාපදිංචි කිරීමේ ආයතනයේ සහතිකය අනතුරට මාස 8කට පෙර කල් ඉකුත් වී තිබීම මෙම නඩුවේ තවත් තීරණාත්මක සාධකයකි. රක්ෂණ ඔප්පුවක 'ප්රකාශිත වගකීම්' අකුරටම පිළිපැදීම නෛතික අවශ්යතාවකි. සහතිකය යාවත්කාලීන නොකිරීම වැනි මූලික කොන්දේසියක් උල්ලංඝනය කිරීම, අදාළ අනතුරට සෘජුව බලපෑවද නැතත්, රක්ෂණ සමාගම සිය වගකීම්වලින් නිදහස් වීමට ප්රමාණවත් ස්වාධීන පදනමක් සපයන බව මෙම නඩු තීන්දුවෙන් අවධාරණය කෙරේ. මෙයින් පෙනී යන්නේ කල්බදු හිමිකරු ලෙස මූල්ය ආයතනය තම වත්කම් පිළිබඳව පශ්චාත්-ණය අධීක්ෂණයේදී කොතරම් දුර්වල වී ඇත්ද යන්නයි.
නඩුවේ වඩාත්ම විචාරාත්මක සහ ශාස්ත්රීය පසුබිම නිර්මාණය වන්නේ ටකාෆුල් සංකල්පය සම්බන්ධයෙනි. ටකාෆුල් යනු සහයෝගීතාවය සහ සාධාරණත්වය අගයන ෂරියා අනුකූල රක්ෂණ ක්රමයක් වුවද, පීපල්ස් ලීසිං සමාගම එම සදාචාරාත්මක පදනම උපයෝගී කරගනිමින් තම ගිවිසුම්ගත බැඳීම්වලින් මිදීමට උත්සාහ කළේය.
එහෙත්, ආචාර්ය සෝභිත රාජකරුණා විනිසුරුවරයා ලබා දුන් තීන්දුවෙන් පැහැදිලි කළේ, වාණිජ ලෝකයේදී දෙපාර්ශ්වයක් සවිඥානිකව එකඟ වූ නෛතික කොන්දේසි යටපත් කිරීමට කිසිදු ආගමික හෝ න්යායාත්මක මූල්ය සංකල්පයකට නොහැකි බවයි. මෙය එක්සත් රාජධානියේ Shamil Bank of Bahrain නඩුව වැනි ජාත්යන්තර වාණිජ නීති සම්ප්රදායන් සමඟ ද මනාව සමපාත වන අතිශය ප්රබල නෛතික විවරණයකි. **
මෙම ශ්රේෂ්ඨාධිකරණ තීන්දුව සමස්ත ලීසිං සහ රක්ෂණ ක්ෂේත්රයටම ප්රබල අනතුරු ඇඟවීමක් සිදු කරයි. රක්ෂණ වාරික ගෙවීම පමණක් වන්දි ලබාගැනීමට ප්රමාණවත් නොවන බවත්, තම වත්කම් නිසි ප්රමිතියෙන් පවත්වාගෙන යාම නෛතික හිමිකරුගේ පරම වගකීමක් බවත් මෙමඟින් ඔප්පු වේ. ආයතනික අවදානම් කළමනාකරණය හුදු ලියවිල්ලකට පමණක් සීමා නොවිය යුතු බව මෙධුෆාරු ඛේදවාචකය ශ්රී ලාංකේය වාණිජ ප්රජාවට පෙන්වා දෙන වටිනාම පාඩමයි.
#SamaaraParanavithana
පසු සටහන -
** [ඉංග්රීසි අභියාචනාධිකරණය විසින් 2004 වසරේදී දෙන ලද අතිශය ප්රසිද්ධ Shamil Bank of Bahrain EC v. Beximco Pharmaceuticals Ltd නඩුවේදී ද බහරේනයේ ඉස්ලාමීය බැංකුවක් සහ ඖෂධ සමාගමක් අතර ඇති වූ 'මුරබාහා' (Murabaha) මූල්ය ගිවිසුමක් පිළිබඳ අර්බුදයක් මතු විය. එම ගිවිසුමේ පාලක නීතිය (Governing Law) ලෙස දක්වා තිබුණේ "ඉංග්රීසි නීතියට යටත්ව, ෂරියා මූලධර්මවලට අනුකූලව" (Subject to the principles of the Glorious Sharia'a, this Agreement shall be governed by and construed in accordance with the laws of England) යනුවෙනි. විත්තිකරුවන් තර්ක කළේ අදාළ ගිවිසුම්වල ඇතැම් වගන්ති ෂරියා නීතියට පටහැනි බැවින් (උදා: පොලිය හෙවත් 'රීබා' අයකිරීම) ඒවා ක්රියාත්මක කළ නොහැකි බවයි.
එහෙත් බ්රිතාන්ය අභියාචනාධිකරණය තීන්දු කළේ, වාණිජ ගිවිසුමක පාලක නීතිය ලෙස ඉංග්රීසි නීතිය පැහැදිලිව තෝරාගෙන ඇති විට, ෂරියා වැනි ආගමික මූලධර්ම පිළිබඳ පොදු සඳහන් කිරීම් මත පදනම්ව ගිවිසුමේ මූලික වගකීම් පැහැර හැරිය නොහැකි බවයි. ගිවිසුම්ගත පාර්ශ්වයන්ට නීති පද්ධති දෙකක් (Secular law and Religious law) එකවර පාලක නීති ලෙස යොදාගත නොහැකි බව එහිදී තහවුරු විය.
ශ්රී ලංකාවේ ශ්රේෂ්ඨාධිකරණය ද මෙම නඩුවේදී අනුගමනය කර ඇත්තේ එම ගෝලීය වාණිජ නීති ප්රමිතියයි. දෙපාර්ශ්වය එකඟ වූ මූලික නෛතික කොන්දේසි යටපත් කිරීමට ටකාෆුල් සංකල්පය යොදාගත නොහැකි බව පෙන්වා දෙමින් අධිකරණය තහවුරු කළේ, ආගමික හෝ සදාචාරාත්මක සංකල්ප කෙතරම් උත්තරීතර වුවද, ඒවා ලියවිල්ලකින් තහවුරු කළ, වාණිජමය වශයෙන් බැඳීම් සහගත කොන්දේසි අභිබවා නොයන බවයි. නීතිය ඉදිරියේ ගිවිසුමක ඇති අකුරු (Letter of the contract) අතිශය බලවත් බව මින් සනාථ කෙරිණි].