

මූල්ය අවප්රමාණය ශ්රීලංකන් අලාභය දෙගුණ තෙගුණ කළ හැටි..
මුදල් අමාත්යාංශ වාර්තාවක දත්තවලට අනුව, ජූනි කාර්තුව තුළ රුපියල් බිලියන 12.5ක
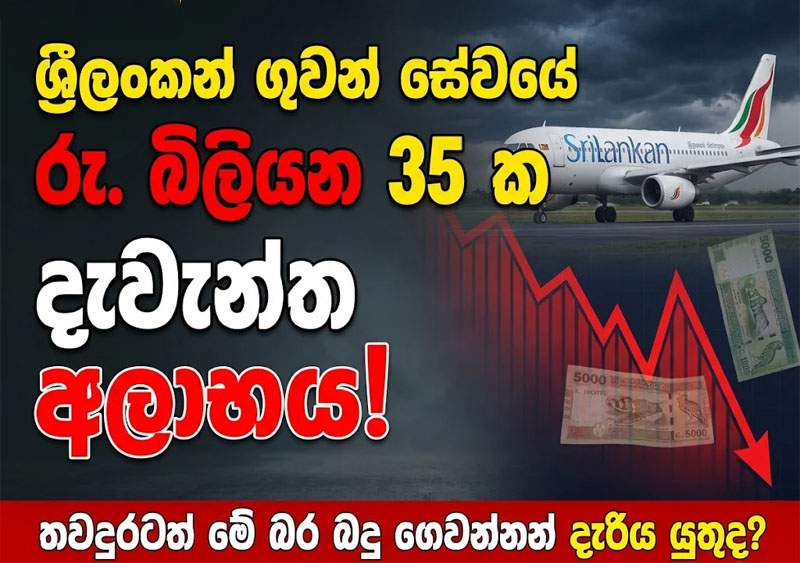
මෙහෙයුම් අලාභයක් ලැබූ ශ්රීලංකන් ගුවන් සේවය, රුපියලේ අගය කඩා වැටීම හේතුවෙන් අවසානයේ රුපියල් බිලියන 35ක දැවැන්ත අලාභයක් වාර්තා කර තිබේ.
මැදපෙරදිග යුදමය වාතාවරණය මධ්යයේ වුවද, ඊට පෙර වසරේ පැවති රුපියල් බිලියන 62.6ට සාපේක්ෂව ශ්රීලංකන් ගුවන් සේවයේ ආදායම රුපියල් බිලියන 82.8 දක්වා ඉහළ ගොස් තිබුණි. කෙසේ වෙතත්, එම ගැටුම් හේතුවෙන් ගුවන් යානා දිගු විකල්ප මාර්ග ඔස්සේ හරවා යැවීමට සිදු වූ අතර ඇතැම් ගුවන් ගමන් අවලංගු කිරීමටද සිදු විය.
අප්රේල් සිට ජූනි දක්වා කාලය තුළ සමාගමේ වියදම සියයට 40කින් ඉහළ ගොස් රුපියල් බිලියන 95.2ක් බවට පත්ව ඇත. එහිදී ඉන්ධන පි
රිවැය පමණක් සියයට 93කින් ඉහළ ගොස් රුපියල් බිලියන 41.2ක් වී තිබේ. විනිමය අලාභයන්ට පෙර සමාගමේ මෙහෙයුම් අලාභය රුපියල් බිලියන 12.5කි.
"විදේශ විනිමය අනුපාතයන්හි සිදු වූ උච්චාවචනයන් සමාගමේ මූල්ය කාර්යසාධනය කෙරෙහි තවදුරටත් අහිතකර ලෙස බලපෑවේය," යනුවෙන් මුදල් අමාත්යාංශය සඳහන් කර ඇත.
පසුගිය වසරේ වාර්තා වූ රුපියල් බිලියන 12ක බදු පෙර අලාභය, මෙම කාර්තුවේදී රුපියල් බිලියන 35.6 දක්වා ඉහළ ගොස් තිබේ.
රුපියල අවප්රමාණය වීම නිසා පැරණි ණයවල (legacy debt) රුපියල් වටිනාකම ඉහළ යාමෙන් විදේශ විනිමය අලාභ නිර්මාණය වේ. එමෙන්ම, මහ බැංකුව විසින් මුදල අවප්රමාණය කිරීම හේතුවෙන් විදේශ විනිමයෙන් ගෙවිය යුතු ගුවන් යානා බදු කුලී (lease payments) පිරිවැය ද ඉහළ යයි. ඊට අමතරව, මුදල අවප්රමාණය වීම සහ ඒ පසුපස එන උද්ධමනය හේතුවෙන් දේශීය මගීන්ට ගුවන් ගමන් දරාගත නොහැකි තරමට මිල අධික වන අතර, ඒ හරහා ගුවන් සමාගමට සිය ව්යාපාරික අවස්ථා ද අහිමි විය හැකිය.
අතීතයේ මුදලේ අගය දැඩි ලෙස අවප්රමාණය වූ කාලවලදී ඉන්දියාවේ පෞද්ගලික ගුවන් සමාගම් පවා බංකොලොත් වී වැසී ගොස් තිබේ. නමුත් ඩුබායි හෝ කටාර් වැනි රටවල් පදනම් කරගත් ගුවන් සමාගම්වලට මෙවැනි ගැටලුවකට මුහුණ දීමට සිදු නොවේ (එම රටවල් අතීතයේ ඉන්දියානු රුපියල් භාවිත කළද, 1960 දශකයේදී සාර්ව-ආර්ථික විද්යාඥයන් විසින් පළමු මුදල් අවප්රමාණය සිදු කිරීමත් සමඟ ඔවුහු ස්ථාවර මුදල් මණ්ඩල ක්රමවේදයන් - currency boards වෙත මාරු වූහ).
ශ්රී ලංකා මහ බැංකුව විසින් ඇමෙරිකානු ඩොලරයට සාපේක්ෂව රුපියල 330 දක්වා පහත හෙළීමත් සමඟ මේ වන විට උද්ධමනය සියයට 8.3 දක්වා ඉහළ ගොස් තිබේ. අතීතයේ මෙන් දේශීය මෙහෙයුම් දෙපාර්තමේන්තුවේ ක්රියාකාරකම් හරහා නොව, 2026 වසරේදී මෙම මුදල් කඩා වැටීම සිදු කර ඇත්තේ ජාත්යන්තර මෙහෙයුම් දෙපාර්තමේන්තුව විසින් ඩොලර් මිලදී ගැනීම සඳහා මුදල් අච්චු ගැසීමෙන් (monetizing dollar purchases) නිර්මාණය කළ මුදල් නෝට්ටුවල අගය පිරිහීමට ලක් කිරීමෙනි. අයවැය අතිරික්තයක් පවතින පසුබිමක පවා මෙලෙස රුපියලේ අගය පිරිහීමට ලක් කර ඇති අතර, 1952 පෙබරවාරි මාසයේ සිටම ප්රධාන වශයෙන් දේශීය මෙහෙයුම් හරහා ඇති කළ මූල්ය අස්ථාවරත්වය සාධාරණීකරණය කිරීමට මහ බැංකුව ඉදිරිපත් කළ නිදහසට කරුණ මෙයයි.
භාණ්ඩාගාර වාර්තාවකට අනුව, ඩොලර් මිලියන 175ක බැඳුම්කර ණය බරක් බදු ගෙවන ජනතාව වෙත පැවරීමෙන් ටික කලකට පසු, 2026 මැයි මාසයේදී ශ්රීලංකන් ගුවන් සේවයට තවත් ඇමෙරිකානු ඩොලර් මිලියන 30ක මුදල් ප්රාග්ධනයක් (cash injection) ලබා දී තිබේ.
තවදුරටත් මේ බර බදු ගෙවන ජනතාව දැරිය යුතුද?
ඉහත වාර්තාවෙන් හෙළි වන දත්ත දෙස බැලීමේදී පැන නඟින බරපතළම සමාජ-ආර්ථික ප්රශ්නය වන්නේ, ජීවිත කාලයටම ගුවන් යානයකට ගොඩ නොවූ සාමාන්ය පුරවැසියන් පවා පාන් ගෙඩියේ සිට සෑම භාණ්ඩයකටම ගෙවන වක්ර බදු මුදල්වලින් මෙවැනි දැවැන්ත අලාභ පියවීම කෙතරම් සාධාරණද යන්නයි.
-
ආවස්ථික පිරිවැය: ඩොලර් මිලියන 175ක බැඳුම්කර ණය බරක් භාණ්ඩාගාරයට පවරා ගැනීම සහ තවත් ඩොලර් මිලියන 30ක් මුදල් වශයෙන් පොම්ප කිරීම යනු රටේ අධ්යාපනය, සෞඛ්ය සේවය, පොදු ප්රවාහනය හෝ දිළිඳුකම පිටුදැකීම වෙනුවෙන් වැය කළ හැකිව තිබූ සම්පත් අහිමි වීමකි. එක් කාර්තුවක අලාභය පමණක් රුපියල් බිලියන 35ක් වන විට, එය රාජ්ය මූල්ය විනයට දැඩි තර්ජනයකි.
-
ව්යුහාත්මක අවදානම: ගුවන් සේවා කර්මාන්තය යනු ඉතා සුළු ලාභ ආන්තිකයක් (thin profit margins) සහිත, නමුත් අතිශය ඉහළ ප්රාග්ධන හා විදේශ විනිමය පිරිවැයක් දරන ව්යාපාරයකි. ඉන්ධන, ගුවන් යානා බදු කුලී, අමතර කොටස් සහ රක්ෂණ යන සියල්ල ගෙවිය යුත්තේ ඩොලර්වලිනි. එබැවින් රුපියල සුළු වශයෙන් හෝ අවප්රමාණය වන සෑම අවස්ථාවකම සහ ගෝලීය යුද ගැටුම් හමුවේ ඉන්ධන මිල ඉහළ යන සෑම විටම, එහි අවසන් බර පැටවෙන්නේ මහා භාණ්ඩාගාරයට හෙවත් බදු ගෙවන්නාටය.
සෑම රටකටම රජයේ ගුවන් සමාගමක් අවශ්යමද?
"රටකට ජාතික ගුවන් සේවයක් තිබීම ජාතික අභිමානයක්" යන මතය දශක ගණනාවක් පුරා දේශපාලනික වශයෙන් ජනප්රිය සටන් පාඨයක් විය. එහෙත් නූතන ගෝලීය ආර්ථිකය තුළ එය තවදුරටත් යථාර්ථවාදී සංකල්පයක් නොවේ.
ලොව විශාලතම ගුවන් සේවා වෙළෙඳපොළ හිමි ඇමෙරිකා එක්සත් ජනපදයට රජයට අයත් "ජාතික ගුවන් සේවයක්" නොමැත. එක්සත් රාජධානිය (British Airways), ජර්මනිය (Lufthansa) සහ ජපානය (JAL) වැනි රටවල් සිය ගුවන් සමාගම් දශක ගණනාවකට පෙර පෞද්ගලීකරණය කළේ බදු ගෙවන්නන් මත පැටවෙන බර ඉවත් කර ඒවා වාණිජමය වශයෙන් තරගකාරී කිරීමටය.
දශක ගණනාවක් පුරා බදු ගෙවන්නන්ගේ මුදල් බිලියන ගණනින් ගිල දැමූ 'එයාර් ඉන්දියා' (Air India) ගුවන්
සේවය අවසානයේ පෞද්ගලික අංශයට (ටාටා සමූහයට) විකුණා දැමීමට ඉන්දීය රජය තීරණය කළේ රජයක කාර්යභාරය ගුවන් යානා පැදවීම නොවන බව තේරුම් ගත් බැවිනි.සංචාරක කර්මාන්තයට ජාතික ගුවන් සේවයක් අත්යවශ්යද? සංචාරකයන් රටකට පැමිණෙන්නේ එරට ස්වභාව සෞන්දර්යය, සේවා පහසුකම්, ආරක්ෂාව සහ ගුවන් ටිකට්පත්වල තරගකාරී මිල ගණන් මත මිස එම රටේ රජයට අයත් ගුවන් සේවයක් තිබෙන නිසා නොවේ. මාලදිවයින, තායිලන්තය හෝ වියට්නාමය වැනි රටවල් සංචාරක කර්මාන්තයෙන් දැවැන්ත ආදායම් උපයන්නේ විවෘත අහස ප්රතිපත්ති හරහා ලොව පුරා පෞද්ගලික සහ විදේශීය ගුවන් සමාගම්වලට නිදහසේ තම රටට පියාසර කිරීමට ඉඩ සලසා දීමෙනි.
එමිරේට්ස් සහ කටාර් වැනි සාර්ථක රාජ්ය ගුවන් සමාගම් වෙනස් වන්නේ ඇයි?
ඩුබායිහි එමිරේට්ස් (Emirates) හෝ කටාර් එයාර්වේස් (Qatar Airways) සාර්ථක වී ඇත්තේ ඒවා හුදෙක් රාජ්ය සමාගම් නිසා නොවේ. ඒවාට ස්ථාවර මුදල් ඒකකයක්, දේශපාලන ඇඟිලි ගැසීම්වලින් තොර පූර්ණ වාණිජ ස්වාධීනත්වයක් සහ ලෝකයේ ප්රධාන ගුවන් කේන්ද්රස්ථාන ලෙස ක්රියාත්මක වීමේ දැවැන්ත ප්රාග්ධන ශක්තියක් ඇති බැවිනි. ණය බරින් මිරිකුණු, මුදල් ඒකකය නිරන්තරයෙන් අවප්රමාණය වන ආර්ථිකයකට එවැනි ආකෘතියක් නඩත්තු කළ නොහැක.
අවසාන වශයෙන් ගත් කල, පාඩු ලබන රාජ්ය ගුවන් සේවයක් නඩත්තු කිරීම යනු "ජාතික අභිමානය" නමැති සංකේතය වෙනුවෙන් රටේ සාමාන්ය ජනතාවගේ අත්යවශ්ය සුබසාධනය සහ ආර්ථික ස්ථාවරත්වය උගසට තැබීමකි. ශ්රී ලංකාව වැනි මූල්ය විනයක් සහිතව ගොඩනැඟීමට උත්සාහ කරන රටකට අවශ්ය වන්නේ බදු ගෙවන්නන්ගේ මුදලින් යැපෙන සුදු අලියෙකු නොව, කාර්යක්ෂම ගුවන් තොටුපළ යටිතල පහසුකම්, විවෘත ගුවන් අවකාශ ප්රතිපත්ති සහ පෞද්ගලික ආයෝජකයන්ට විවෘත වූ තරගකාරී ගුවන් සේවා ක්ෂේත්රයකි.